
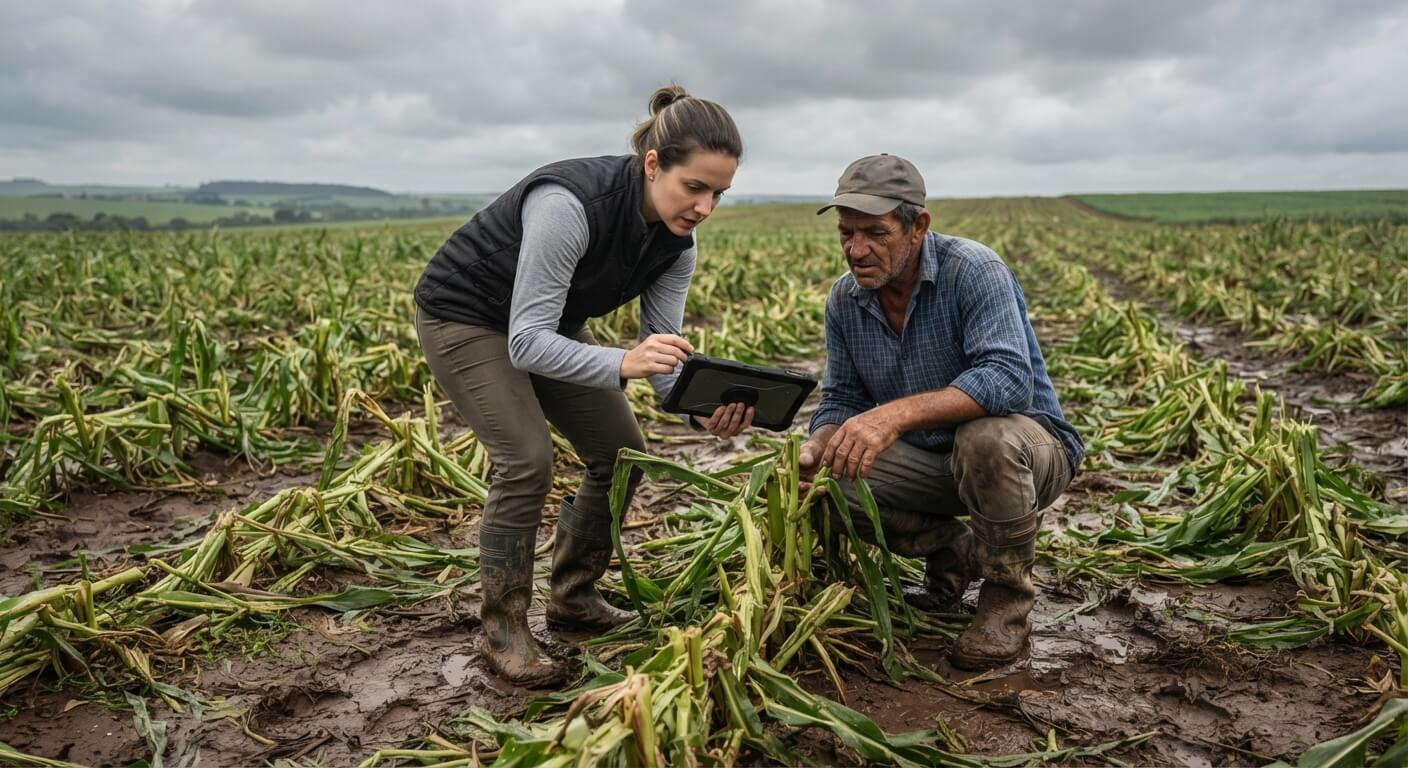
O Proagro é o programa público que garante financiamentos de custeio quando a lavoura sofre perdas por eventos climáticos ou pragas sem controle. A adesão ocorre na contratação do crédito, e a cobertura exonera o produtor de pagar a dívida amparada. A perda deve ser comunicada ao banco para perícia.
A gestão financeira da propriedade exige planejamento rigoroso diante dos riscos naturais. Quando ocorrem chuvas excessivas, secas prolongadas ou surtos de doenças, a renda familiar entra em colapso. O proagro atua como um escudo financeiro para quem administra negócios agrícolas de médio e grande porte. Esse mecanismo reduz vulnerabilidades patrimoniais significativas.
O que é o proagro e como funciona na prática?
Trata-se de um instrumento de política agrícola voltado à proteção do capital investido em cultivos temporários e permanentes. A adesão é contratualizada junto à abertura da linha de crédito no banco credenciado.
A lógica básica consiste em transferir o risco climático para o setor público durante a vigência do contrato. Caso a vistoria técnica confirme prejuízo técnico acima da franquia estabelecida, a instituição financeira ajusta o saldo devedor conforme o percentual coberto. Isso evita calotes e preserva o fluxo de caixa da unidade familiar.
O Proagro foi criado pela Lei 5.969/1971 para garantir a atividade agropecuária (gov.br, 1971). O programa é administrado pelo Banco Central e operado pelos agentes financeiros (Banco Central, vigente). Essa estrutura descentralizada permite atendimento rápido nas regiões produtoras. Cada município recebe perícitias agrossilvopastoris credenciadas pelo órgão regulador.
- Tecnologia de campo: coleta presencial de amostras vegetais e registros fotográficos detalhados.
- Monitoramento orbital: uso de satélites para mapear áreas afetadas por desastres naturais.
- Parcerias locais: apoio de extensionistas rurais para validar a extensão do prejuízo técnico.
- Gestão documental: envio obrigatório de contratos de crédito e recibos de plantio ao banco.
- Análise comparativa: cruzamento de dados pluviométricos históricos com a safra atual.
Principais aspectos operacionais
Os procedimentos iniciam assim que o contrato é assinado e a semente é lançada no solo. A integração entre o gestor e a equipe técnica evita gargalos administrativos futuros. Mantenha registros precisos de todas as intervenhos realizadas na lavoura.
Proagro ou seguro rural: qual a diferença real?
A distinção central reside na natureza jurídica e na origem dos recursos utilizados no ressarcimento. Um é instrumento de política pública e outro é produto comercial privado. A decisão impacta diretamente a contabilidade da fazenda.
O modelo estatal integra o arcabouço legal de fomento à agricultura nacional. Já a alternativa privada segue regras estritas do mercado segurador. Ambos compartilham objetivos similares, mas diferem nos mecanismos de cobrança e indenização. A escolha adequada depende da estratégia patrimonial e da preferência fiscal do empreendedor rural.
| Critério | Programa Público | Seguro Privado |
|---|---|---|
| Origem do recurso | Fundo de garantia federal com repasse estatal. | Reservas técnicas da operadora particular. |
| Custódia legal | Vinculado ao sistema financeiro oficial. | Regulado pela superintendência de seguros. |
| Juros aplicados | Taxas subsidiadas pelo governo federal. | Tabelas comerciais baseadas no risco individual. |
| Gestão da indenização | Processo integrado à conta corrente do crédito. | Ressarcimento direto via apólice assinada. |
A análise comparativa revela vantagens estratégicas para cada cenário. Empresas familiares podem precisar de agilidade operacional. Produtores consolidados buscam otimizações tributárias válidas. Avalie o custo-benefício antes de substituir a modalidade vigente.
Aspectos práticos para tomada de decisão
A transição entre modelos requer atenção redobrada aos prazos contratuais. Alterações tardias geram vulnerabilidades financeiras sérias. Mantenha seus gestores atualizados sobre as novidades do mercado. Reúna projeções de safra e simulações de sinistros.
Como acionar o proagro após uma perda na lavoura?
O procedimento inicia-se imediatamente após a constatação visual do dano na área produtiva. O responsável técnico deve registrar a situação formalmente junto à agência bancária. Esse protocolo inicia o fluxo administrativo de avaliação e compensação.
Para executar como acionar o proagro, siga a sequência oficial estabelecida pelos órgãos competentes. A agilidade na comunicacao de perda altera drasticamente o resultado final do processo. Não espere o fim da entressafra para tomar providências legais.
- Notifique o gerente da conta agrícola por escrito dentro do prazo regulamentar imediato.
- Organize todos os comprovantes de plantio, notas fiscais e laudos agronômicos prévios.
- Solicite agendamento para visita do perito técnico designado pelo banco executor.
- Acompanhe o trabalho de campo fornecendo acesso total às áreas danificadas.
- Anexe documentação complementar solicitada pelo departamento de análise de riscos.
- Aguarde a homologação do laudo pericial e o ajuste automático do saldo devedor.
Erros comuns e soluções imediatas
A falta de preparo gera atrasos administrativos severos que anulam direitos básicos. Identifique falhas frequentes na rotatividade de funcionários terceirizados. Implemente checklists padronizados para evitar esquecimentos críticos.
Quais documentos e critérios são exigidos na adesão?
A habilitação administrativa depende do cumprimento rigoroso de exigências legais específicas. O candidato deve comprovar titularidade produtiva e regularidade fiscal estadual e municipal. Cada etapa valida informações cruciais para o cálculo da prima de risco.
O banco executor solicita documentos pessoais ou constitutivos da sociedade empresarial. São necessários contratos de arrendamento validados quando a terra não pertence ao proprietário. Certidões negativas de débitos federais e estaduais fecham o dossier completo. Esses requisitos protegem o fundo comum contra inadimplência estrutural.
- Contrato Social: documento constitutivo atualizado com firma reconhecida.
- Certidões Fiscais: comprovantes de quitação perante órgãos estaduais e municipais.
- Declaração Produtor: formulário oficial preenchido conforme orientação bancária.
- Mapa de Cultivo: croqui georreferenciado indicando áreas elegíveis para proteção.
- Histórico Financeiro: extratos demonstrando adimplemento de parcelas anteriores.
Detalhes importantes sobre o proagro mais e o pronaf
Uma evolução significativa do programa original ampliou proteções para segmentos específicos da agricultura nacional. A iniciativa reconhece particularidades socioeconômicas distintas entre os diversos perfis de trabalhadores rurais. Essa adaptação fortalece arranjos produtivos locais estratégicos.
A nova diretriz foca em pequenos empreendimentos familiares e associações cooperativadas. Ela elimina barreiras burocráticas tradicionais para participantes menos experientes. O esquema simplifica contratações e reduz exigências documentais desnecessárias. O Proagro Mais atende agricultores familiares enquadrados no Pronaf (Banco Central, vigente).
Adote práticas de governança familiar para sustentar a competitividade a longo prazo. Capriche na documentação técnica para acelerar reembolsos quando surgirem imprevistos climáticos. Planeje sucessões com antecedência para evitar interrupções operacionais inesperadas. Invista continuamente em capacitação técnica para sua equipe de campo estratégica.
Perguntas Frequentes sobre proagro
O que o Proagro cobre?
A cobertura protege contra perdas causadas por eventos climáticos extremos, secas, geadas e pragas de difícil controle. Ela exonera o produtor do pagamento das parcelas vincendas correspondentes à área afetada. Períodos de estiagem prolongada também entram no escopo básico dependendo da região. Coberturas complementares podem incluir custos extras de replantio emergencial.
Qual a diferença entre Proagro e seguro rural?
A principal diferença reside na origem dos recursos e na regulação jurídica vigente. O programa público utiliza verbas estaduais integradas ao sistema financeiro nacional oficial. Já o seguro privado opera como produto comercial sob supervisão do mercado asegurador. Ambos funcionam como proteção financeira, mas possuem fluxos indenizatórios distintos.
Quem pode aderir ao Proagro?
A adesão está aberta a produtores rurais cadastrados em linhas de crédito agrícola oficiais. Agricultores familiares enquadram-se em regras diferenciadas de contratação simplificada. Médios e grandes empresários agrícolas também possuem acesso amplo às modalidades básicas. É imprescindível manter regularidade fiscal e posse legal da área cultivada.
Como acionar o Proagro depois de uma perda?
A primeira providência deve ser a comunicação de perda formal ao banco financiador. Você precisa solicitar a vistoria técnica de peritos credenciados pela instituição executora. Envie todos os documentos comprobatórios e mapas de cultivo atualizados simultaneamente. Aguarde a homologação do laudo para receber o ajuste automático do débito contratado.


